 UangBelanja.com
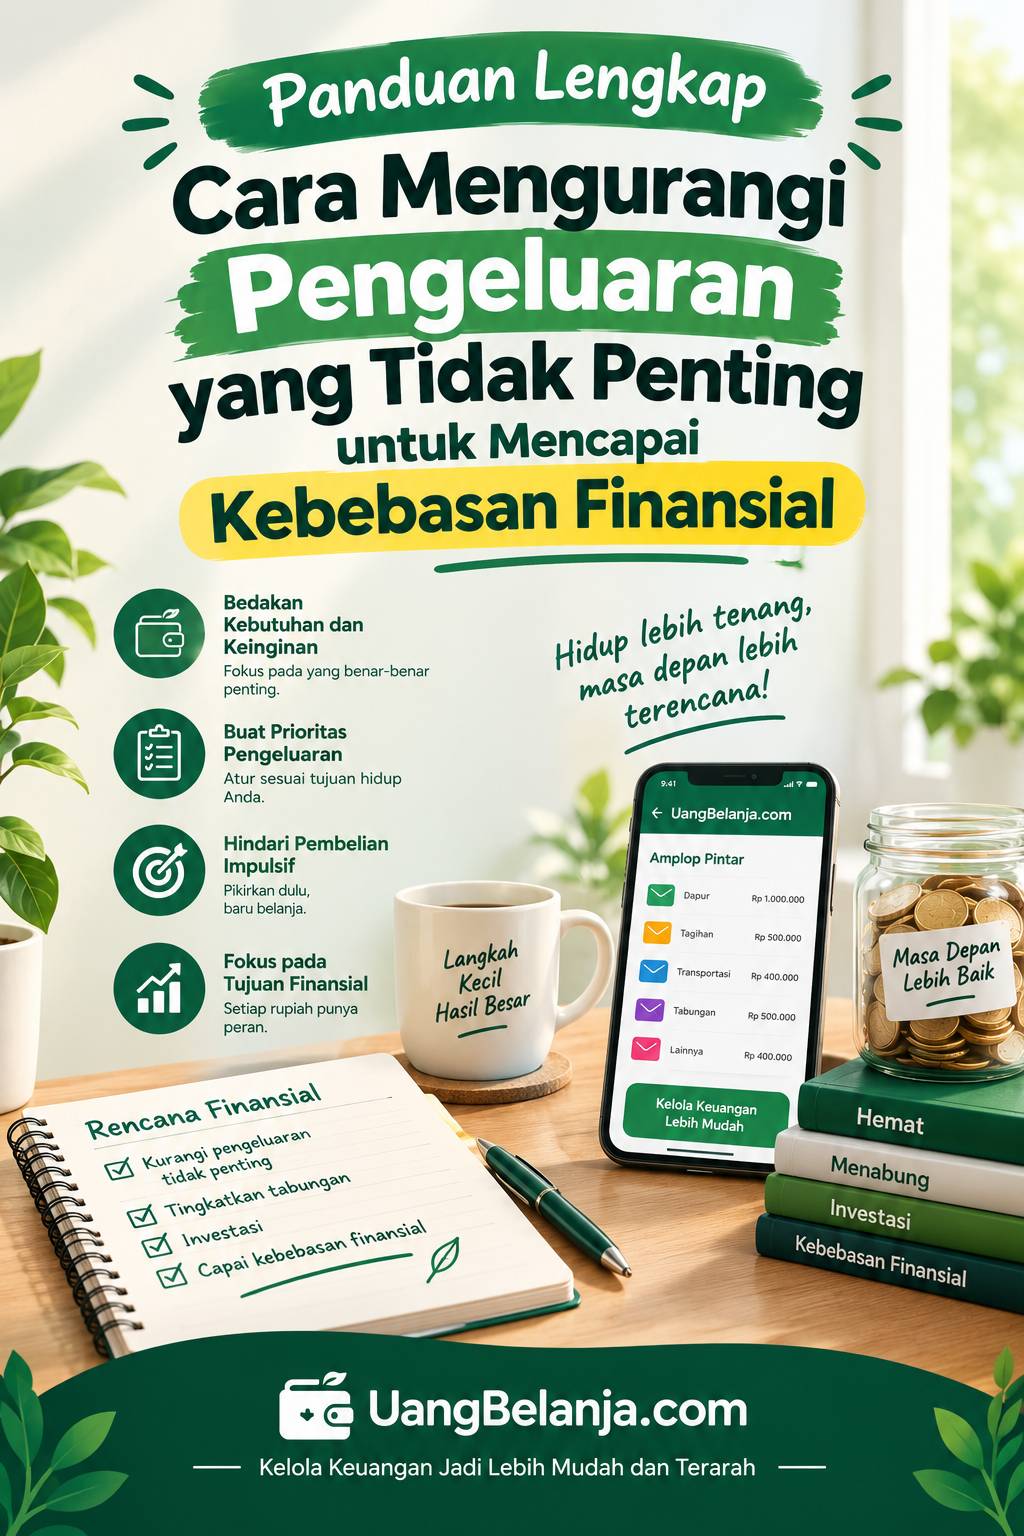
Apakah Anda sering merasa heran ke mana perginya gaji Anda setiap bulan? Di hari gajian, Anda merasa menjadi orang yang paling kaya, namun hanya dalam waktu dua minggu, saldo di rekening bank sudah menunjukkan angka yang mengkhawatirkan. Fenomena "gaji numpang lewat" ini adalah masalah klasik yang dialami oleh jutaan orang, baik mereka yang berpenghasilan UMR maupun mereka yang gajinya puluhan juta rupiah. Kunci dari masalah ini jarang sekali terletak pada seberapa kecil pendapatan Anda, melainkan pada seberapa besar dan tidak terkendalinya pengeluaran Anda, khususnya pengeluaran yang tidak penting.
Dalam dunia perencanaan keuangan, ada sebuah prinsip fundamental: "Bukan seberapa banyak uang yang Anda hasilkan, melainkan seberapa banyak uang yang berhasil Anda simpan dan kelola dengan baik." Mengurangi pengeluaran yang tidak penting bukan berarti Anda harus menyiksa diri, hidup pelit, atau berhenti menikmati hasil jerih payah Anda. Sebaliknya, ini adalah tentang mindful spending—mengeluarkan uang secara sadar, terencana, dan dialokasikan untuk hal-hal yang benar-benar membawa kebahagiaan sejati, ketenangan batin, dan nilai tambah dalam hidup Anda.
Artikel ini adalah panduan komprehensif dan mendalam yang akan membedah secara tuntas bagaimana cara mengidentifikasi, mengendalikan, dan pada akhirnya memangkas pengeluaran yang tidak penting. Kita akan membahasnya mulai dari akar psikologis kebiasaan boros, hingga strategi taktis dan praktis yang bisa Anda terapkan mulai hari ini.
1. Memahami Akar Masalah: Psikologi di Balik Perilaku Konsumtif
Sebelum kita membahas tentang cara memotong pengeluaran, kita harus memahami mengapa sangat sulit bagi manusia modern untuk menahan hasrat berbelanja. Dunia saat ini didesain agar Anda terus mengeluarkan uang. Algoritma media sosial, kemudahan dompet digital, dan strategi pemasaran miliaran dolar dirancang khusus untuk memanipulasi otak Anda.
Dopamin dan Belanja Impulsif
Setiap kali Anda melihat barang diskon di e-commerce atau memasukkan barang ke keranjang belanja, otak Anda melepaskan dopamin, neurotransmitter yang memicu perasaan senang dan antisipasi. Ironisnya, lonjakan dopamin tertinggi terjadi sebelum Anda membeli barang tersebut, bukan setelah barangnya tiba. Inilah mengapa sensasi berbelanja sering kali terasa lebih memuaskan daripada memiliki barang itu sendiri. Setelah barang datang, sensasi itu memudar dengan cepat, meninggalkan Anda dengan barang yang mungkin tidak Anda butuhkan dan saldo bank yang berkurang.
Hedonic Treadmill (Treadmill Hedonis)
Pernahkah Anda berjanji pada diri sendiri, "Kalau gajiku naik, aku akan mulai menabung"? Namun saat gaji benar-benar naik, tabungan Anda tetap segitu-gitu saja. Ini disebut dengan Hedonic Treadmill atau inflasi gaya hidup (lifestyle inflation). Saat pendapatan Anda meningkat, standar dan ekspektasi hidup Anda juga ikut meningkat secara otomatis. Makan di warung berganti menjadi makan di kafe; ponsel kelas menengah berganti menjadi kelas flagship. Akibatnya, Anda harus terus berlari di "treadmill" tersebut hanya untuk mempertahankan tingkat kebahagiaan yang sama, sementara uang Anda terus habis.
FOMO (Fear of Missing Out) dan Tekanan Sosial
Media sosial adalah etalase kesempurnaan hidup orang lain. Melihat teman sedang liburan mewah, makan di restoran mahal, atau memamerkan gadget terbaru memicu rasa takut tertinggal (FOMO). Tekanan untuk "menyamai" orang lain (Keeping up with the Joneses) adalah salah satu kontributor terbesar dalam pengeluaran yang tidak penting. Kita membeli barang yang tidak kita butuhkan, dengan uang yang sering kali harus dipaksakan, hanya untuk membuat terkesan orang-orang yang bahkan tidak peduli pada kita.
2. Identifikasi: Menemukan "Kebocoran Halus" dalam Keuangan Anda
Pengeluaran tidak penting jarang datang dalam bentuk pembelian mobil mewah secara tiba-tiba. Ia datang seperti tetesan air dari keran yang bocor. Satu tetes terlihat sepele, namun jika dibiarkan berminggu-minggu, ia bisa membanjiri rumah Anda. Inilah yang oleh pakar keuangan David Bach disebut sebagai "The Latte Factor".
The Latte Factor: Matematika Keuangan Sehari-hari
Mari kita lakukan perhitungan matematis yang sederhana. Katakanlah setiap pagi sebelum bekerja, Anda mampir ke kedai kopi dan membeli es kopi susu seharga Rp35.000. Jika Anda bekerja 22 hari dalam sebulan, pengeluaran kopi Anda adalah Rp770.000 per bulan. Dalam setahun, Anda menghabiskan Rp9.240.000 hanya untuk kopi pagi.
Jika uang Rp770.000 per bulan tersebut tidak dihabiskan untuk kopi, melainkan ditabung secara disiplin atau dijadikan tambahan modal usaha yang produktif, maka dalam 10 tahun, Anda sudah bisa mengumpulkan dana tunai lebih dari Rp90.000.000—itu baru dari satu pos pengeluaran kecil saja. Pengeluaran yang tidak penting sungguh menjadi pencuri tabungan masa depan Anda.
Audit Rekening: Menghadapi Kenyataan
Langkah pertama yang harus Anda lakukan hari ini adalah mengaudit mutasi rekening Anda selama 3 bulan terakhir. Cetak atau unduh mutasi bank dan catatan pengeluaran Anda. Gunakan tiga warna stabilo (atau highlight di Excel):
- Warna Merah: Kebutuhan absolut (sewa rumah, listrik, air, pendidikan anak, belanja bahan makanan dasar).
- Warna Kuning: Keinginan yang wajar dan memberi nilai tambah (Makan di luar sesekali, buku, sedekah bulanan, kelas pengembangan diri).
- Warna Hijau: Pengeluaran impulsif, langganan yang tidak dipakai, denda keterlambatan, biaya admin ekstra, jajan berlebih, belanja emosional.
Jumlahkan semua yang berwarna hijau. Angka tersebut akan menjadi "tamparan" kesadaran bagi Anda betapa besarnya uang yang menguap begitu saja setiap bulannya.
3. Strategi Taktis Memangkas Pengeluaran yang Tidak Penting
Setelah Anda mengetahui akar psikologis dan telah mengidentifikasi kebocorannya, sekarang saatnya masuk ke strategi eksekusi. Berikut adalah teknik-teknik teruji yang bisa Anda gunakan untuk menekan biaya tanpa harus hidup merana.
A. Terapkan Aturan "Jeda 24 Jam" hingga "Aturan 30 Hari"
Ini adalah senjata paling ampuh melawan belanja impulsif. Mulai sekarang, buatlah komitmen pribadi: setiap kali Anda melihat barang yang ingin Anda beli (di luar kebutuhan pokok rumah tangga), Anda dilarang keras untuk membelinya saat itu juga.
Untuk barang dengan harga di bawah Rp500.000, terapkan aturan jeda 24 jam. Masukkan barang ke wishlist, lalu tidur. Keesokan harinya, evaluasi kembali apakah Anda masih menginginkannya dengan intensitas yang sama. Untuk barang mahal di atas Rp1.000.000 (seperti sepatu bermerek, gadget baru, atau jam tangan), terapkan Aturan 30 Hari. Catat tanggal Anda menginginkan barang tersebut, dan jika setelah 30 hari Anda merasa barang itu adalah kebutuhan yang akan sangat meningkatkan produktivitas Anda, barulah Anda boleh membelinya. Sebagian besar orang menyadari bahwa setelah 30 hari, hasrat membeli tersebut hilang tak berbekas.
B. Evaluasi Formula Cost Per Use (Biaya per Penggunaan)
Sebelum membeli pakaian, sepatu, atau alat elektronik, berhentilah melihat harga labelnya semata, tetapi hitunglah Cost Per Use-nya. Rumusnya adalah: Harga Barang dibagi Estimasi Frekuensi Pemakaian.
Misalnya, Anda melihat gaun pesta seharga Rp1.000.000. Gaun itu sangat indah, tapi Anda tahu hanya akan memakainya dua kali ke pernikahan teman. Cost per use gaun tersebut adalah Rp500.000/pemakaian. Sangat mahal! Di sisi lain, sebuah sepatu lari berkualitas seharga Rp1.500.000 yang akan Anda pakai lari 3 kali seminggu selama 2 tahun (sekitar 300 kali pemakaian) memiliki cost per use hanya Rp5.000. Sepatu tersebut adalah investasi kesehatan yang sangat bernilai.
C. Purge Subscription (Bersih-bersih Langganan Digital)
Perusahaan teknologi sangat menyukai model bisnis subscription (langganan) karena mereka tahu manusia pada dasarnya malas membatalkan sesuatu. Segera cek akun Apple ID, Google Play, dan mutasi saldo Anda. Hentikan langganan aplikasi yang tak pernah dibuka, aplikasi edit foto premium yang hanya dipakai sebulan sekali, atau keanggotaan gym yang hanya Anda kunjungi di minggu pertama bulan Januari.
Gunakan trik ini: Batalkan semua layanan streaming dan langganan Anda hari ini. Ya, semuanya. Jika dalam dua minggu ke depan Anda merasa sangat membutuhkan salah satu layanan tersebut, Anda selalu bisa mendaftar ulang. Ini adalah cara radikal untuk menemukan mana layanan yang benar-benar Anda pakai.
D. Hapus Informasi Pembayaran dari Aplikasi E-Commerce
Kemudahan adalah musuh utama dari sikap hemat. Fitur one-click checkout, sidik jari untuk pembayaran, dan dompet digital yang selalu terisi penuh membuat Anda mengeluarkan uang tanpa berpikir. Buat proses belanja menjadi sulit dan menyebalkan. Hapus semua data kartu atau rekening debit yang tersimpan otomatis di aplikasi Shopee, Tokopedia, Gojek, Grab, dan kawan-kawannya.
Jangan pernah menautkan rekening Anda untuk top-up otomatis. Jika Anda harus berjalan mengambil dompet, mengetik panjang nomor rekening, atau repot melakukan transfer manual setiap kali ingin jajan online, kemalasan Anda sering kali akan menang melawan hasrat belanja Anda.
E. Beralih ke Metode "Zero-Based Budgeting" dan Sistem Amplop
Jangan tinggalkan sisa uang di rekening gaji Anda tanpa tujuan. Dalam sistem Zero-Based Budgeting, setiap rupiah yang Anda terima harus langsung diberi "tugas" hingga saldonya nol (di atas kertas/aplikasi). Begitu gaji masuk, langsung pisahkan ke tabungan masa depan, tabungan dana darurat, anggaran tagihan, pos sedekah, dan rekening belanja bulanan.
Untuk kategori yang paling sering bocor seperti makan di luar, nongkrong, atau jajan, gunakan Sistem Amplop Pintar. Anda bisa menggunakan amplop fisik berisi uang tunai, atau fitur kantong terpisah di bank digital Anda. Alokasikan, misalnya, Rp1.000.000 sebulan khusus untuk hiburan dan jajan. Jika di tanggal 20 uang di kantong tersebut habis, maka Anda tidak boleh mengambil dari kantong lain atau berutang. Anda harus puasa jajan sampai bulan depan. Kedisiplinan yang dilatih secara keras ini akan mematikan kebiasaan boros Anda secara permanen.
4. Menangani Area Kebocoran Terbesar dalam Rumah Tangga
Ada dua area pengeluaran yang hampir selalu menjadi tempat pembuangan uang terbesar bagi kelas menengah, yaitu biaya makanan dan transportasi/gaya hidup. Mari kita tangani secara spesifik.
Meredam Biaya Pesan Antar Makanan (Food Delivery)
Aplikasi pesan antar makanan mengenakan harga makanan yang dinaikkan (markup 15-25%), ditambah biaya ongkos kirim, biaya penanganan (handling fee), dan biaya platform. Seporsi nasi goreng yang harganya Rp20.000 jika dibeli langsung, bisa menjadi Rp38.000 di aplikasi. Mengurangi frekuensi delivery dari 5 kali seminggu menjadi 1 kali seminggu dapat menghemat jutaan rupiah sebulan. Biasakan melakukan meal prep (persiapan bahan makanan) di akhir pekan untuk dimasak cepat di hari kerja.
Hindari Perangkap "Diskon" dan "Promo Beli 2 Gratis 1"
Pahami bahwa diskon adalah ilusi pemasaran untuk membuat Anda membeli barang yang awalnya tidak Anda inginkan. Jika sebuah sepatu harganya Rp2.000.000 diskon menjadi Rp1.500.000, Anda tidak menghemat Rp500.000. Fakta secara finansial adalah: Anda baru saja kehilangan Rp1.500.000 dari saldo Anda. Belilah barang karena Anda membutuhkannya, bukan karena harganya sedang turun.
Biaya Sosial dan Batasan (Boundaries)
Sering kali, pengeluaran membengkak karena kita tidak berani berkata "TIDAK" pada ajakan teman. Nongkrong sepulang kerja di tempat mahal, memaksakan diri menjadi bridesmaid yang menguras kantong, atau patungan kado yang di luar anggaran. Mulailah jujur dengan kondisi keuangan Anda. Anda tidak perlu memutus pertemanan, cukup ubah agendanya. Jika diajak nongkrong di kafe mahal, katakanlah, "Bulan ini aku lagi ngerem pengeluaran, gimana kalau kita ngopi di rumahku aja atau jalan di taman akhir pekan ini?" Teman yang baik akan mengerti dan menghargai kedisiplinan finansial Anda.
5. Membangun Mindset Berkelanjutan: Frugal vs Pelit
Bagian tersulit dari mengurangi pengeluaran bukanlah praktiknya, melainkan menjaga semangatnya dalam jangka panjang. Banyak orang gagal karena mereka merasa sedang dihukum, merasa miskin, atau merasa "pelit". Anda harus segera mengubah narasi di kepala Anda.
"Menjadi frugal (hemat yang cerdas) bukanlah tentang mengumpulkan uang sebanyak-banyaknya tanpa menikmatinya. Frugalitas adalah seni mengalokasikan sumber daya Anda pada hal-hal yang sangat Anda pedulikan, dan secara tegas memotong biaya pada hal-hal yang tidak penting."
Jika Anda sangat menyukai berkebun atau melukis, maka tidak masalah Anda mengalokasikan dana untuk hobi tersebut. Namun sebagai kompensasinya, Anda membawa bekal sendiri setiap hari, tidak peduli dengan pakaian bermerek, dan menggunakan ponsel lama selama masih berfungsi. Itu adalah pengeluaran berbasis nilai (value-based spending).
Anda tidak sedang menjadi orang pelit. Anda sedang membeli kebebasan Anda di masa depan. Setiap uang yang tidak Anda habiskan untuk membeli barang-barang tak berguna saat ini adalah batu bata yang sedang Anda susun untuk membangun masa depan Anda. Dengan memangkas pengeluaran, Anda akan memiliki lebih banyak uang untuk dana darurat, Anda bisa menyiapkan tabungan masa tua yang tenang, memperbesar porsi sedekah, atau memiliki cadangan dana yang memberi Anda keberanian untuk menjauh dari pekerjaan yang beracun tanpa harus takut terjebak kesulitan uang.
Kesimpulan: Waktunya Mengambil Kendali
Mengurangi pengeluaran yang tidak penting tidak akan terjadi secara otomatis; ia membutuhkan niat, sistem yang kaku, dan kedisiplinan yang konsisten. Rangkuman langkah yang harus Anda ambil minggu ini adalah:
- Audit pengeluaran Anda selama 3 bulan terakhir, cari kebocoran terbesarnya.
- Hapus data pembayaran dari e-commerce dan uninstall aplikasi pesan antar jika perlu.
- Batalkan semua subscription yang tidak mendesak.
- Terapkan aturan jeda 24 jam sebelum membeli barang keinginan.
- Beralih ke sistem amplop atau zero-based budgeting untuk mengunci anggaran tanpa harus meminjam.
Ingatlah bahwa gaya hidup konsumtif adalah perlombaan tanpa garis akhir. Tidak akan pernah ada gadget yang cukup baru, pakaian yang cukup trendi, atau kendaraan yang cukup mewah untuk memuaskan hasrat ego manusia. Berhentilah bermain dalam permainan yang didesain untuk membuat Anda menguras harta secara perlahan. Ambil kendali atas uang Anda hari ini, potong pengeluaran yang tidak memberikan arti, dan mulailah membangun tabungan serta ketenangan hidup yang akan bertahan selamanya.