 UangBelanja.com
Beban Berat di Tanggal Gajian
Melihat saldo rekening terisi penuh di tanggal gajian seharusnya menjadi momen yang melegakan. Namun, bagi Anda yang memiliki banyak cicilan—baik itu KPR, cicilan kendaraan, Paylater, kartu kredit, hingga pinjaman online (pinjol)—hari gajian justru menjadi hari yang paling membuat stres. Uang hanya sekadar "numpang lewat" ke rekening orang lain.
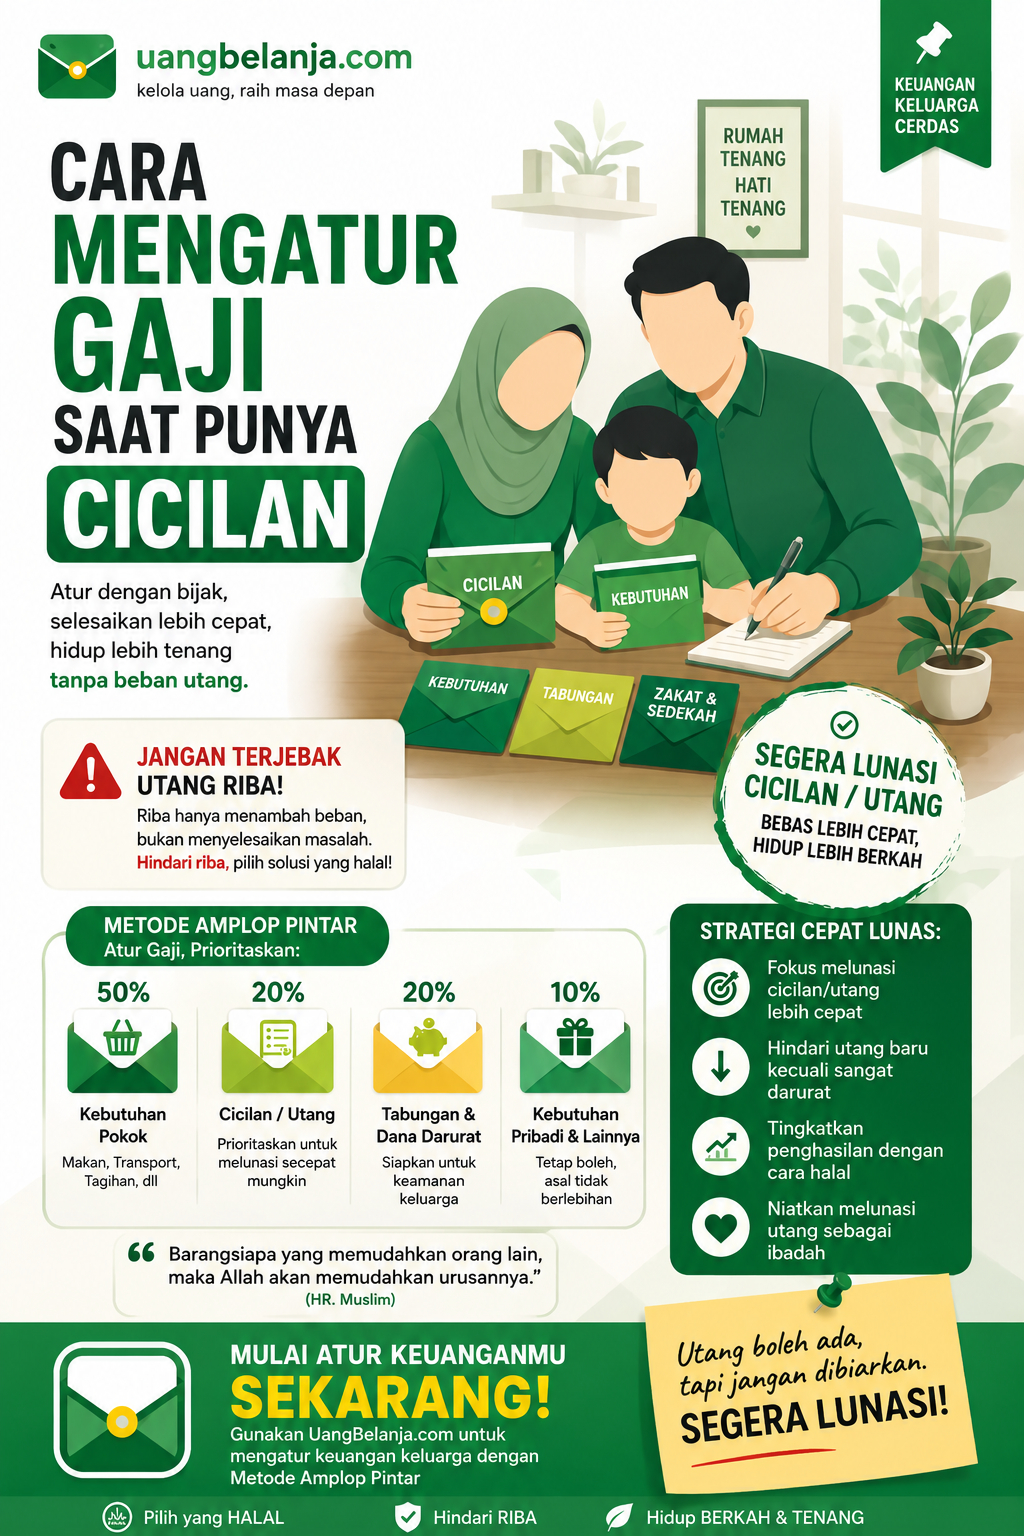
Jika porsi utang Anda sudah melebihi 30% dari total penghasilan, maka Anda sedang berada di zona merah finansial. Anda tidak bisa lagi mengatur keuangan dengan cara biasa. Dibutuhkan langkah drastis dan kedisiplinan tingkat tinggi agar Anda bisa kembali bernapas lega.
Utang yang melibatkan riba (bunga berbunga) bukan hanya merusak keberkahan harta, tetapi secara matematis dirancang untuk menjebak Anda. Bunga pinjaman online atau kartu kredit yang terus berlipat ganda dapat membuat nilai utang membengkak melampaui harga barang aslinya. Semakin lama ditunda, semakin sulit Anda keluar dari lingkarannya.
Langkah Strategis Melunasi Cicilan & Utang
Tinggalkan kebiasaan gali lubang tutup lubang. Berikut adalah peta jalan (*roadmap*) pasti untuk merestrukturisasi gaji dan melunasi utang Anda:
1. Stop Menambah Utang Baru!
Langkah pertama untuk keluar dari lubang adalah berhenti menggali. Hapus semua aplikasi Paylater, blokir penawaran kartu kredit, dan berhentilah meminjam uang untuk menutupi gaya hidup atau utang lainnya. Mengambil pinjaman baru berbunga tinggi untuk melunasi utang lama adalah resep pasti menuju kebangkrutan.
2. Terapkan Metode "Bola Salju" (Snowball) atau "Longsor" (Avalanche)
Tulis semua utang Anda di selembar kertas, lengkap dengan sisa pokok dan tingkat bunganya. Anda punya dua pilihan strategi pelunasan:
- Avalanche (Prioritas Bunga Tertinggi/Riba): Fokus bayar lunas cicilan dengan persentase bunga paling mencekik (biasanya pinjol atau kartu kredit) terlebih dahulu. Ini adalah cara paling logis dan menghemat banyak uang Anda.
- Snowball (Prioritas Nominal Terkecil): Lunasi utang yang nominalnya paling kecil terlebih dahulu untuk mendapatkan kemenangan psikologis (*small wins*), lalu gunakan uang jatah cicilan tersebut untuk menggempur utang berikutnya yang lebih besar.
3. Pangkas Gaya Hidup Secara Ekstrem (Sementara)
Anda tidak bisa melunasi utang dengan cepat jika masih mempertahankan gaya hidup yang sama. Turunkan standar hidup Anda secara drastis untuk sementara waktu. Hentikan makan di restoran, batalkan langganan Netflix/Spotify, bawa bekal dari rumah, dan kurangi budget liburan.
Jika penghasilan Anda pas-pasan, Anda bisa mempelajari cara menekan pengeluaran lebih ketat di panduan Cara Mengatur Keuangan dengan Gaji UMR atau terapkan strategi Cara Menabung dari Gaji Kecil untuk mulai membangun dana darurat meski anggaran sangat terbatas.
4. Hitung Jatah Hidup Harian dengan Kalkulator Keuangan
Setelah gajimu dipotong seluruhnya untuk membayar cicilan utang, berapa sisa uang yang bisa digunakan untuk makan sebulan? Memecah sisa gaji menjadi jatah maksimal per hari sangat penting agar Anda tidak kelaparan di akhir bulan.
Gunakan Kalkulator Keuangan UangBelanja.com untuk menyimulasikan sisa dana operasional Anda secara akurat setelah dikurangi beban cicilan.
5. Jual Aset yang Membebani
Jika cicilan mobil atau motor sudah memakan 50% dari gaji Anda dan membuat Anda tercekik, pertimbangkan untuk menjual atau melakukan over kredit (jika memungkinkan secara legal). Lebih baik mundur selangkah dan menggunakan transportasi umum atau motor bekas tanpa cicilan, daripada memaksakan diri mempertahankan gengsi namun batin tersiksa.
Kunci Sukses Bebas Finansial
Fokus Lunas Prioritas
Fokuskan seluruh tenaga dan sisa dana untuk melunasi satu per satu utang dengan bunga tertinggi terlebih dahulu.
Gunakan Amplop Pintar
Kunci sisa gaji Anda ke dalam pos-pos digital agar tidak bocor untuk keperluan yang tidak mendesak.
Hindari Jebakan Riba
Tanamkan niat kuat untuk berhenti mengambil pinjaman berbunga yang hanya akan menggerus keberkahan harta.
Cari Pemasukan Ekstra
Jika penghematan sudah maksimal, sisa waktu harus digunakan mencari tambahan penghasilan (pekerjaan sampingan).
Kembalikan Ketenangan Rumah Tangga Anda
Cicilan dan utang yang menumpuk sering kali menjadi pemicu utama keretakan dalam keluarga. Suami dan istri menjadi mudah emosi karena tekanan finansial. Jika Anda sudah berkeluarga, sangat penting untuk membicarakan rencana pelunasan utang ini secara transparan dengan pasangan Anda. Anda bisa memulainya dengan membaca panduan Budgeting untuk Keluarga agar komunikasi keuangan menjadi lebih sehat.
Mulai hari ini, berhentilah hidup untuk membayar bunga pinjaman. Alihkan fokus Anda untuk melunasi kewajiban secepat mungkin. Hidup sederhana tanpa utang jauh lebih membahagiakan daripada gaya hidup mewah namun selalu dihantui tagihan di akhir bulan.
Amankan Sisa Gaji dengan Amplop Pintar
Setelah jatah utang dibayar, sisa gaji Anda wajib diamankan! Gunakan UangBelanja.com untuk memastikan uang makan harian Anda tidak habis karena hal sepele.
- ✓ Alokasikan sisa uang secara kaku dan disiplin.
- ✓ Pantau arus kas langsung dari layar ponsel Anda.
- ✓ Bebaskan diri dari stres keuangan setiap bulannya.
Siap Membebaskan Diri dari Utang?
Langkah pertama menuju kebebasan finansial dimulai dari pencatatan yang disiplin. Mulai atur pengeluaran Anda hari ini.
DAFTAR SEKARANG GRATIS ❯