 UangBelanja.com
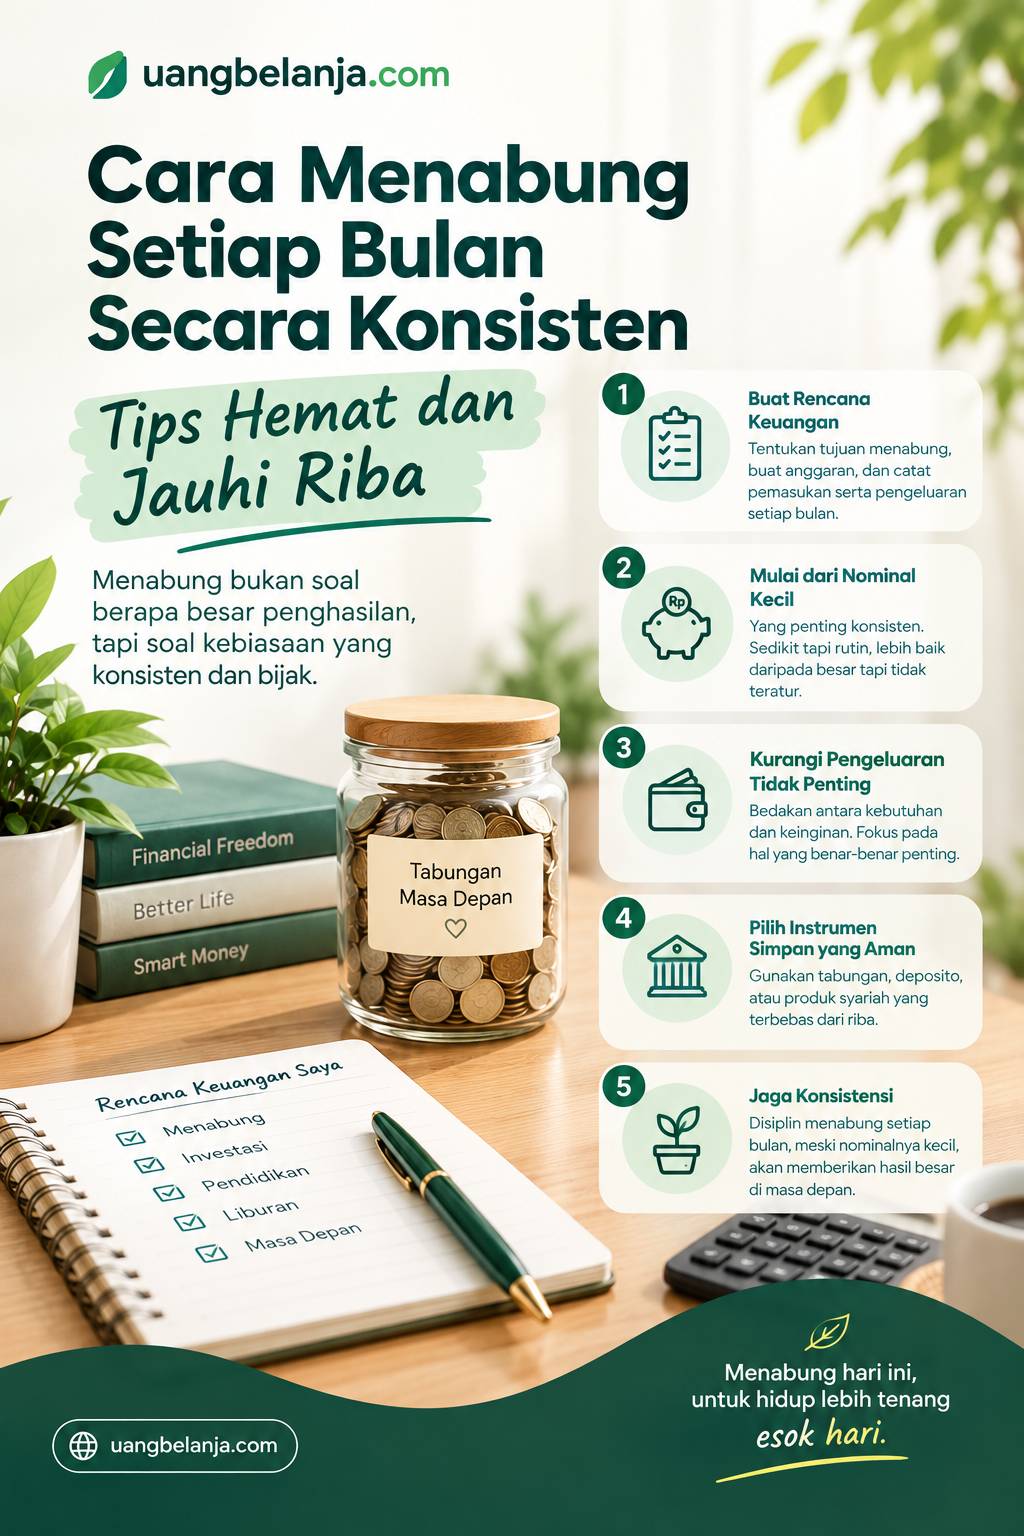
Cara Menabung Setiap Bulan Secara Konsisten: Tips Hemat dan Jauhi Riba
Bagi banyak pekerja, baik yang berpenghasilan setara Upah Minimum Regional (UMR) maupun yang sudah berpenghasilan dua digit, mengelola gaji sering kali menjadi sebuah tantangan besar. Siklus menerima gaji di awal bulan, membayar berbagai tagihan, menuruti keinginan impulsif, dan kemudian harus "puasa" menahan lapar di akhir bulan adalah realita yang dihadapi oleh jutaan orang. Masalah fundamentalnya jarang sekali terletak pada nominal angka yang diterima, melainkan pada kebiasaan, kurangnya sistem pengelolaan uang yang ketat, serta jebakan gaya hidup yang memaksa pengeluaran selalu lebih besar daripada pemasukan.
Di era digital yang serba cepat ini, godaan untuk bersikap konsumtif sangatlah masif. Gempuran kemudahan akses pinjaman online (pinjol), fasilitas PayLater, kartu kredit, hingga promo diskon e-commerce membuat batas antara "kebutuhan" dan "keinginan" menjadi sangat kabur. Untuk bisa keluar dari perlombaan tikus (rat race) ini, membangun kebiasaan menabung yang konsisten menuntut adanya perubahan pola pikir (mindset) yang radikal. Anda harus beralih dari kebiasaan "menyisakan uang di akhir bulan" menjadi "memprioritaskan tabungan di awal bulan".
Lebih dari itu, keputusan untuk mengelola keuangan dengan menjauhi riba dan utang konsumtif bukan sekadar anjuran moral, etika, atau spiritual belaka, melainkan pilar utama dalam membangun fondasi kekayaan yang kokoh. Uang yang seharusnya bisa bertumbuh menjadi aset berharga justru akan terus tergerus habis untuk membayar bunga dan denda keterlambatan jika Anda terjerat dalam siklus utang riba. Artikel ini akan membedah secara tuntas dan mendalam mengenai cara menabung secara konsisten, strategi berhemat yang logis tanpa menyiksa diri, serta langkah taktis untuk merdeka dari jeratan riba.
Mengapa Harus Menabung dan Menjauhi Riba?
Sebelum masuk ke langkah-langkah teknis, kita harus memahami terlebih dahulu mengapa menjauhi riba dan mulai menabung adalah hal yang sangat esensial dalam kehidupan finansial jangka panjang.
1. Ancaman Bunga Berbunga (Compound Interest) dari Utang
Riba, dalam konteks keuangan pribadi modern, sering kali bermanifestasi dalam bentuk bunga utang konsumtif yang sangat mencekik. Skema kredit tanpa agunan, kartu kredit yang hanya dibayar minimum payment setiap bulan, serta pinjaman online dirancang menggunakan sistem bunga berbunga. Mekanisme ini bekerja secara agresif melawan Anda. Sebagai contoh, ketika Anda membeli sebuah ponsel seharga Rp5.000.000 dengan skema cicilan berbunga tinggi selama 12 bulan, pada akhirnya Anda mungkin akan membayar total Rp7.000.000 hingga Rp8.000.000. Anda membuang jutaan rupiah yang sebenarnya bisa digunakan untuk berinvestasi atau membeli emas, hanya demi kepuasan instan yang nilainya (depresiasi) terus turun setiap bulannya.
2. Ketenangan Batin Tanpa Beban Cicilan
Jeratan utang adalah salah satu sumber stres psikologis terbesar di masyarakat modern. Memiliki tagihan yang menumpuk memicu kecemasan konstan (anxiety), menurunkan produktivitas kerja, memicu konflik dalam rumah tangga, dan merusak harmoni kehidupan personal. Ketika Anda memutuskan untuk hidup tanpa riba dan utang konsumtif, Anda membeli sesuatu yang tidak ternilai harganya: ketenangan pikiran. Anda bisa tidur nyenyak di malam hari tanpa dihantui oleh pesan penagihan (debt collector) atau dering telepon dari bank.
3. Membangun Fleksibilitas dan Kemandirian Finansial
Setiap rupiah yang masuk ke rekening Anda saat ini, jika Anda memiliki utang, sebenarnya sudah memiliki "tuan" berupa tagihan dari masa lalu. Anda bekerja keras hari ini hanya untuk membayar kesenangan Anda bulan lalu. Sebaliknya, dengan menabung dan menghindari utang, Anda mengembalikan kendali penuh atas uang Anda. Fleksibilitas ini memungkinkan Anda untuk mengambil keputusan hidup yang lebih berani, seperti berpindah karier, memulai bisnis, atau menghadapi krisis ekonomi tanpa kepanikan.
Hambatan Utama dalam Menabung Secara Konsisten
Mengapa sangat sulit untuk menabung? Memahami akar masalah adalah langkah pertama menuju solusi. Berikut adalah beberapa hambatan psikologis dan teknis yang sering menggagalkan rencana keuangan Anda:
1. Sindrom "Tunggu Sisa di Akhir Bulan"
Ini adalah kesalahan paling klasik dan paling fatal. Banyak orang menerima gaji, menggunakannya untuk berbagai keperluan dan keinginan selama satu bulan, lalu berharap akan ada uang tersisa di tanggal 25 untuk ditabung. Hukum Parkinson (Parkinson's Law) menyatakan bahwa pengeluaran akan selalu mengembang menyesuaikan dengan pendapatan yang tersedia. Jika Anda menunggu sisa, percayalah, uang tersebut tidak akan pernah bersisa.
2. Gaya Hidup yang Mengikuti Gaji (Lifestyle Creep)
Lifestyle creep atau inflasi gaya hidup terjadi ketika pengeluaran Anda terus meningkat seiring dengan peningkatan pendapatan. Saat gaji Anda Rp4.000.000, Anda bisa hidup cukup. Namun ketika gaji naik menjadi Rp8.000.000, tiba-tiba Anda merasa butuh mobil cicilan, pindah ke apartemen mahal, dan makan di restoran mewah setiap akhir pekan. Akibatnya, persentase tabungan Anda tetap nol meskipun gaji Anda sudah berlipat ganda.
3. Kebocoran Halus (The Latte Factor)
Bocor halus adalah pengeluaran-pengeluaran kecil yang nominalnya tampak sepele namun terjadi secara intens dan repetitif, sehingga menghancurkan anggaran secara akumulatif. Istilah Latte Factor dipopulerkan oleh pakar keuangan David Bach. Secangkir kopi kekinian seharga Rp25.000 sehari tampak tidak berbahaya. Namun, jika dibeli setiap hari kerja (20 hari dalam sebulan), itu berarti Rp500.000 per bulan, atau Rp6.000.000 per tahun! Nominal yang sangat besar yang sebenarnya bisa diubah menjadi logam mulia atau reksa dana.
Langkah-Langkah Menabung Setiap Bulan Secara Konsisten
Setelah mengetahui hambatannya, mari kita masuk ke kerangka kerja (framework) praktis untuk memastikan Anda selalu menabung setiap bulannya, apa pun kondisinya.
1. Terapkan Konsep "Pay Yourself First" (Bayar Diri Sendiri Dulu)
Alih-alih menabung dari sisa uang belanja, baliklah logikanya: berbelanjalah dari sisa uang tabungan. Konsep Pay Yourself First mengharuskan Anda untuk memotong porsi tabungan (misalnya 20% dari gaji) tepat di hari gajian. Lakukan transfer ini bahkan sebelum Anda membayar tagihan listrik atau membeli secangkir kopi. Anggaplah tabungan ini sebagai tagihan paling penting yang wajib dibayar kepada "Diri Anda di Masa Depan".
2. Gunakan Sistem Anggaran 60-20-20
Untuk memudahkan pembagian gaji, Anda bisa menggunakan rumus alokasi 60-20-20. Angka ini sangat realistis untuk diterapkan di kota-kota besar di Indonesia:
- 60% Kebutuhan Pokok (Living Costs): Pos ini mencakup semua hal yang Anda butuhkan untuk bertahan hidup dan bekerja. Termasuk biaya sewa rumah/kos, cicilan KPR (jika ada), bahan makanan, ongkos transportasi, tagihan listrik, air, dan internet dasar. Jika pengeluaran dasar Anda melebihi 60%, Anda harus mengevaluasi ulang gaya hidup Anda, seperti mencari tempat tinggal yang lebih dekat dengan kantor atau membawa bekal.
- 20% Masa Depan (Tabungan & Investasi): Inilah dana yang disingkirkan pertama kali. Gunakan dana ini murni untuk membangun Dana Darurat, menabung untuk tujuan spesifik (menikah, DP rumah cash), atau berinvestasi di instrumen rendah risiko.
- 20% Keinginan (Lifestyle & Hiburan): Pos ini krusial untuk menjaga kewarasan (sanity) Anda. Anggaran ini bebas Anda gunakan tanpa rasa bersalah untuk nongkrong, ngopi, menonton bioskop, berlangganan Netflix, atau membeli barang hobi. Namun ingat, jika pos 20% ini habis di minggu kedua, Anda harus puasa jajan sampai bulan berikutnya.
3. Otomatisasi Tabungan (Auto-Debit)
Jangan mengandalkan motivasi dan daya ingat. Motivasi manusia sangat fluktuatif. Sistem yang berjalan otomatis adalah kunci konsistensi. Aktifkan fitur auto-debit atau transfer terjadwal di aplikasi mobile banking Anda. Atur agar setiap tanggal gajian, bank secara otomatis memindahkan 20% dari saldo Anda ke rekening khusus tabungan. Pastikan rekening tabungan ini tidak memiliki kartu debit, tidak tersambung ke mobile banking harian, dan tidak dihubungkan dengan e-wallet (OVO, GoPay, ShopeePay).
4. Tetapkan Tujuan Keuangan yang SMART
Menabung hanya untuk "berjaga-jaga" sering kali tidak memberikan dorongan emosional yang cukup kuat. Buatlah tujuan yang Specific, Measurable, Achievable, Relevant, and Time-bound (SMART). Jangan berkata "Saya mau nabung buat masa depan". Ubahlah menjadi: "Saya akan menabung Rp800.000 setiap bulan selama 12 bulan untuk mengumpulkan Dana Darurat sebesar Rp9.600.000 pada akhir tahun ini." Memiliki target angka dan waktu yang jelas akan memberikan motivasi psikologis yang masif untuk tetap disiplin.
Tips Hemat Ekstrem Namun Tetap Logis dan Sehat
Berhemat sering dikonotasikan dengan hidup menderita, pelit, dan mengisolasi diri dari lingkungan sosial. Padahal, berhemat yang benar adalah tentang mengoptimalkan nilai dari setiap rupiah yang dikeluarkan. Anda berhenti membuang uang pada hal-hal yang tidak memberikan kebahagiaan sejati, agar Anda bisa membelanjakannya untuk prioritas yang sesungguhnya.
1. Terapkan Aturan 24 Jam (The 24-Hour Rule)
Pemasar dan aplikasi e-commerce mendesain platform mereka untuk memicu pelepasan dopamin saat Anda melakukan checkout impulsif (flash sale, limited time offer). Untuk melawan ini, terapkan jeda waktu wajib. Jika Anda melihat sepatu bagus atau barang elektronik yang tiba-tiba sangat Anda inginkan, masukkan ke keranjang belanja (add to cart), lalu tutup aplikasinya. Tunggu minimal 24 jam (atau hingga 7 hari untuk barang mahal di atas 1 juta rupiah). Setelah jeda waktu tersebut, emosi Anda akan mereda, logika Anda akan mengambil alih, dan lebih dari 80% kemungkinan Anda akan menyadari bahwa Anda tidak benar-benar membutuhkan barang tersebut.
2. Hitung Harga Barang Berdasarkan Jam Kerja
Ubah paradigma Anda dalam melihat sebuah label harga (price tag). Hitunglah harga barang menggunakan "mata uang" jam kerja Anda. Jika gaji Anda adalah Rp5.000.000 per bulan (sekitar Rp250.000 per hari, atau Rp31.250 per jam kerja), dan Anda ingin membeli sebuah smartwatch seharga Rp3.000.000, tanyakan pada diri Anda: "Apakah jam tangan pintar ini sepadan dengan 96 jam keringat, stres, dan kelelahan saya di kantor?" Pendekatan psikologis ini sangat luar biasa ampuh untuk membunuh hasrat belanja yang didorong murni oleh gengsi.
3. Biasakan Meal Prep dan Membawa Bekal
Makanan jadi—baik makan di restoran maupun pesan antar via aplikasi—mengandung margin keuntungan penjual, biaya layanan aplikasi, ongkos kirim, dan pajak. Membiasakan diri melakukan meal prep (persiapan bahan makanan di akhir pekan untuk dimasak cepat selama seminggu ke depan) dan membawa bekal makan siang ke kantor dapat memangkas pengeluaran makan harian Anda hingga 50-70%. Selain jauh lebih hemat, Anda juga bisa mengontrol kualitas nutrisi dan kebersihan makanan Anda sendiri.
4. Audit dan Pangkas Biaya Langganan (Subscription)
Banyak perusahaan beralih ke model bisnis berlangganan karena konsumen cenderung lupa atau malas untuk membatalkannya. Lakukan audit pengeluaran hari ini juga. Cek mutasi rekening dan kartu Anda. Apakah Anda masih membayar keanggotaan gym namun hanya datang sekali sebulan? Apakah Anda berlangganan Spotify Premium, Netflix, YouTube Premium, dan Disney+ sekaligus? Pilih satu atau maksimal dua layanan yang paling sering digunakan, dan segera hentikan sisanya. Anda juga bisa menggunakan paket keluarga (family plan) untuk berbagi tagihan dengan teman atau kerabat.
5. Tambal "Bocor Halus" Finansial
Perhatikan kembali pengeluaran-pengeluaran kecil. Gunakan bank digital atau aplikasi keuangan yang membebaskan biaya admin transfer antarbank (Biaya admin Rp6.500 x 20 transaksi = Rp130.000 per bulan). Kurangi pembelian air mineral kemasan dengan membawa tumbler sendiri. Hentikan kebiasaan nongkrong di coffee shop setiap hari, gantilah dengan menyeduh kopi sendiri di pantry kantor atau batasi nongkrong hanya 1 kali di akhir pekan.
Cara Praktis Menjauhi Riba dan Utang Konsumtif
Semua tips hemat dan sistem menabung di atas akan hancur berantakan jika Anda membiarkan fondasi keuangan Anda digerogoti oleh rayap bernama riba. Utang berbunga adalah musuh alami dari penciptaan kekayaan. Berikut langkah taktis untuk merdeka dari riba:
1. Bekukan Fasilitas PayLater dan Kartu Kredit
Jika Anda merasa belum memiliki kontrol diri yang kuat, tindakan paling rasional adalah menonaktifkan fitur PayLater di semua aplikasi belanja Anda. Jika Anda memiliki kartu kredit, gunting fisiknya dan hubungi pihak bank untuk menutup akun tersebut (setelah sisa tagihannya dilunasi). Ubah prinsip belanja Anda menjadi: "Jika saya tidak bisa membelinya dengan uang tunai hari ini (cash keras), itu artinya saya belum mampu membelinya."
2. Metode Bola Salju (Snowball Method) untuk Pelunasan
Bagi Anda yang saat ini sudah terlanjur memiliki utang pinjol atau kartu kredit, segera hentikan pendarahannya. Jangan menambah utang baru untuk menutup utang lama (gali lubang tutup lubang). Susun daftar semua utang Anda dari nominal terkecil hingga terbesar. Bayar tagihan minimum untuk semua utang, dan serang utang dengan nominal terkecil menggunakan seluruh sisa uang Anda. Ketika utang terkecil lunas, Anda akan mendapatkan suntikan motivasi psikologis yang besar untuk menghabisi utang berikutnya. Terus gulung sisa uang cicilan tersebut ke utang selanjutnya hingga Anda sepenuhnya merdeka.
3. Bangun Dana Darurat (Emergency Fund) Sebagai Anti-Bodi
Satu-satunya cara agar Anda tidak pernah tergiur meminjam uang lagi adalah dengan memiliki Dana Darurat yang kokoh. Kehidupan ini tidak dapat diprediksi: atap rumah bisa bocor, Anda bisa tiba-tiba sakit tifus, motor kesayangan Anda bisa turun mesin, atau perusahaan tempat Anda bekerja mungkin tiba-tiba melakukan PHK massal. Tanpa uang tunai yang siap pakai, insiden-insiden di atas akan memaksa Anda kembali meminjam ke rentenir atau pinjol.
Fokus pertama dari persentase 20% tabungan Anda setiap bulan harus diarahkan ke sini. Kumpulkan Dana Darurat setara dengan minimal 3 hingga 6 bulan total pengeluaran dasar Anda. Simpan dana ini di instrumen yang sangat likuid (mudah dicairkan kapan saja tanpa denda) dan risikonya sangat rendah, seperti reksa dana pasar uang syariah, deposito syariah, atau tabungan biasa. Uang ini haram hukumnya dipakai untuk liburan, beli gawai baru, atau sekadar ikut-ikutan tren.
Kesimpulan: Lari Maraton Menuju Kemerdekaan Finansial
Membangun kebiasaan menabung yang konsisten dan memegang teguh prinsip hidup bebas riba bukanlah pencapaian instan yang bisa diraih dalam waktu semalam. Ini adalah sebuah lari maraton yang menguras tenaga, menuntut komitmen tingkat tinggi, serta kesediaan untuk menahan ego saat melihat orang lain di media sosial memamerkan gaya hidup mewah yang sering kali fiktif atau dibiayai oleh utang.
Setiap rupiah yang berhasil Anda sisihkan hari ini, dan setiap tawaran cicilan menggiurkan yang berhasil Anda tolak dengan tegas, adalah sebuah batu bata kokoh yang sedang Anda susun untuk membangun benteng masa depan finansial keluarga Anda. Teruslah pertahankan sistem alokasi di awal bulan (Pay Yourself First), catat ke mana perginya uang Anda dengan presisi, hindari gengsi sosial, dan rasakan ketenangan batin luar biasa yang hanya bisa dinikmati oleh mereka yang hidupnya merdeka—tanpa bayang-bayang utang dan riba.